
Hypotheek berekenen? Krijg snel zicht op je mogelijkheden.
Je hypotheek berekenen: hoeveel kan je lenen?
Een eigen woning kopen begint vaak met dezelfde vraag: hoeveel kan je lenen en wat wordt je maandelijkse afbetaling? Door je hypotheek vooraf te berekenen, krijg je een beter zicht op je budget en kan je gerichter op zoek gaan naar een woning. Een online berekening geeft een eerste inschatting. Het definitieve bedrag hangt af van je persoonlijke situatie, de voorwaarden van de kredietgever en de woning die je wil kopen.
Welke gegevens heb je nodig?
Om een hypothecaire lening te berekenen, breng je eerst deze zaken in kaart:
- De aankoopprijs van de woning: het bedrag dat je voor het huis of appartement betaalt.
- Je eigen inbreng: het spaargeld dat je zelf in de aankoop kan investeren.
- De looptijd: de periode waarin je de lening terugbetaalt.
- De rentevoet: de rente die je op het geleende bedrag betaalt.
- Je inkomsten en uitgaven: zoals je loon, andere leningen en vaste maandelijkse kosten.
Hou ook rekening met de aankoop- en kredietkosten. Denk aan notariskosten, registratierechten, kosten voor de hypotheekakte en eventuele dossier- of schattingskosten. Die kosten verschillen naargelang de ligging van de woning, je situatie en de gekozen kredietformule. Ze zijn niet altijd inbegrepen in het bedrag dat je leent.
Hoe wordt je maandelijkse afbetaling bepaald?
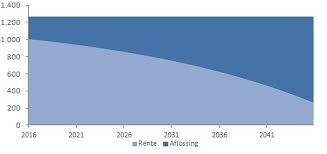
Bij een klassieke hypothecaire lening betaal je doorgaans maandelijks een deel van het geleende kapitaal en de verschuldigde rente terug. De hoogte van je afbetaling wordt vooral bepaald door het leenbedrag, de rentevoet en de looptijd.
Als voorbeeld: voor een lening van 250.000 euro met een vaste rentevoet van 3,5% en een looptijd van 25 jaar bedraagt de maandelijkse afbetaling ongeveer 1.252 euro. Dit is een vereenvoudigde berekening. Eventuele verzekeringen en bijkomende kosten zijn niet meegerekend. De effectieve rentevoet en afbetaling kunnen verschillen volgens het aanbod en je persoonlijke dossier.
Wat is de invloed van de looptijd?
Een langere looptijd verlaagt meestal je maandelijkse afbetaling, omdat je het geleende bedrag over meer maanden spreidt. Je betaalt dan wel langer rente en het totale bedrag dat je terugbetaalt kan hoger liggen. Met een kortere looptijd betaal je doorgaans meer per maand, maar kan je de totale rentekost beperken.
Kies daarom niet automatisch voor de langste looptijd. Zoek een evenwicht tussen een haalbare maandelijkse afbetaling en de totale kostprijs van je lening.
Hoeveel eigen inbreng heb je nodig?
Je eigen inbreng is het bedrag dat je zelf betaalt in plaats van te lenen. Hoe groter die inbreng, hoe lager het bedrag dat je moet financieren. Dat kan je maandelijkse afbetaling en de totale rentekost verlagen.
Voorzie naast je eigen inbreng ook voldoende geld voor de bijkomende aankoopkosten. Welke belastingen en kosten van toepassing zijn, hangt onder meer af van het gewest waar de woning ligt en van je persoonlijke situatie. Laat die kosten daarom vooraf zo precies mogelijk ramen.
Hoe weet je of je de lening kan dragen?
Een berekening is pas nuttig als je maandelijkse afbetaling past binnen je budget. Bekijk niet alleen je inkomsten, maar ook je vaste uitgaven, bestaande kredieten en hoeveel je wil overhouden voor dagelijkse kosten, onderhoud en onverwachte uitgaven.
Kredietgevers beoordelen je aanvraag op basis van je volledige financiële situatie. Er bestaat dus geen vast bedrag dat voor iedereen veilig of haalbaar is. Een lening die op papier mogelijk lijkt, moet ook comfortabel blijven binnen je dagelijkse budget.
Vaste of variabele rentevoet?
Met een vaste rentevoet blijft je rentevoet gedurende de afgesproken periode gelijk. Je weet daardoor beter waar je aan toe bent. Bij een variabele rentevoet kan de rente tijdens de looptijd veranderen volgens de voorwaarden van je contract. Je maandelijkse afbetaling of de looptijd kan daardoor wijzigen.
Vergelijk niet alleen de startrentevoet. Kijk ook naar de voorwaarden, mogelijke renteherzieningen en de totale kost van de lening. Zo kan je beoordelen welke formule het best aansluit bij je budget en hoeveel zekerheid je belangrijk vindt.
Je hypotheek online berekenen: een eerste stap
Een online rekentool helpt je om verschillende bedragen, looptijden en rentevoeten naast elkaar te zetten. Gebruik de uitkomst als richtlijn, niet als definitief kredietvoorstel. De uiteindelijke voorwaarden hangen af van onder meer je inkomsten, eigen inbreng, bestaande verplichtingen en de gegevens van de woning.
Wil je weten welke mogelijkheden aansluiten bij jouw situatie? Laat je berekening dan verder bekijken en vraag advies over de verschillende opties voor een hypothecaire lening. Zo krijg je een duidelijker beeld van je budget, de maandelijkse afbetaling en de bijkomende kosten.
Veelgestelde vragen over een hypotheek berekenen
Kan ik alle aankoopkosten mee lenen?
Dat hangt af van de kredietgever, je dossier en de waarde van de woning. Ga er niet zomaar van uit dat alle kosten in de lening opgenomen kunnen worden. Breng ze vooraf in kaart en vraag welke financiering mogelijk is.
Is de afbetaling uit een online simulator definitief?
Nee. Een simulator geeft een indicatie op basis van de ingevulde gegevens. Een kredietgever bepaalt de uiteindelijke voorwaarden na een beoordeling van je volledige dossier.
Wat gebeurt er als de rentevoet verandert?
Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Bij een variabele rentevoet kan ze op vooraf bepaalde momenten wijzigen. De mogelijke gevolgen staan in de voorwaarden van je kredietovereenkomst.
Hoe kan ik mijn maandelijkse afbetaling verlagen?
Je kan verschillende looptijden en leenbedragen vergelijken. Een langere looptijd verlaagt vaak de maandelijkse afbetaling, maar kan de totale rentekost verhogen. Ook een grotere eigen inbreng kan het bedrag dat je moet lenen verminderen.